
Qualidade do Serviço
Reputação do Empregador
Fiscal
Obrigações Trabalhistas
Judicial
Saúde Financeira
 Carmelo Antunes
25/11/2002
PorteEmpresa de pequeno porte
FuncionáriosAté 10 funcionários
Qualidade do Serviço
Reputação do Empregador
Fiscal
Obrigações Trabalhistas
Judicial
Saúde Financeira
A Carmelo Antunes Assessoria Contábil Ltda. está há 24 anos no mercado auxiliando as empresas a transformar números em resultados concretos. Missão: Oferecer serviços contábeis de alta qualidade, promovendo o crescimento e o sucesso financeiro de nossos clientes. Valores: Ética, responsabilidade, comprometimento, respeito e honestidade,
Rua São Bento, 190 | Centro - Sorocaba - SP
Sorocaba
Abertura de Empresa
Planejamento/Consultoria tributária
Processamento de Folha
Terceirização Contábil
Toshimar Comercio de Cosméticos e Bijouterias Ltda.
Informatec
SANAJ
Grupo Alcalde
Masqauespan Industria de Alimentos
Patrícia Souza (Estou cotando)
02/10/2026
Empresa que trabalha com transparência e excelência, recomendo muito
Daiane Lourenço (Funcionário atual)
02/10/2026
Contador com mais de 40 anos em experiência e expertise. Dedicado, atencioso e apaixonado pelo que faz.
As mudanças na tributação de dividendos, no Imposto sobre Transmissão Causa Mortis e Doação (ITCMD) e sobre o consumo estão levando empresários e famílias a reavaliar suas estruturas patrimoniais. Com a Reforma Tributária, a análise também passa a considerar os efeitos do IBS e da CBS sobre determinadas operações imobiliárias, tornando o planejamento patrimonial e sucessório ainda mais relevante.
A holding patrimonial pode contribuir para a organização de bens, a gestão de participações societárias, o planejamento sucessório e a governança familiar. No entanto, sua constituição não é vantajosa em todos os casos: custos administrativos, obrigações burocráticas e possíveis impactos tributários precisam ser comparados com os objetivos da família ou da empresa. A análise também deve considerar o ITCMD e a possível incidência de ITBI na transferência de imóveis para integralização de capital.
Diante desse cenário, a decisão de criar ou reorganizar uma holding exige uma avaliação individualizada do patrimônio, das regras tributárias aplicáveis e dos planos de sucessão. Antecipar essa análise permite comparar alternativas, estimar custos e evitar decisões tomadas apenas com base em possíveis benefícios fiscais. O acompanhamento contábil e jurídico é importante para identificar a estrutura mais adequada a cada realidade e acompanhar as mudanças na legislação.
Fonte: Contábeis
#HoldingPatrimonial #PlanejamentoTributário #PlanejamentoSucessório #ReformaTributária
Nova ferramenta da reforma tributária deve acelerar a liberação de créditos e evitar a dependência de fornecedores
A partir de 2027, com a não cumulatividade plena prevista na reforma tributária do consumo, o crédito fiscal vira ouro para as empresas. Mas há uma regra a ser seguida: a empresa só poderá aproveitar o crédito do imposto (CBS e IBS) se o valor corresponde da aperação anterior tiver sido efetivamente pago ou recolhido pelo fornecedor.
Inicialmente, essa garantia viria com o split payment, mas a data de sua implementação ainda é incerta. No entanto, há uma alternativa já regulamentada, mas pouco discutida e com sistema pronto, que promete movimentar as transações comerciais a partir de 1º de janeiro: o RAD (Recolhimento Antecipado pelo Adquirente).
O mecanismo surge como uma ferramenta para que os compradores (de serviços ou mercadorias) garantam a liberação de seus créditos tributários de forma rápida, sem depender da ação de recolhimento (ou não) por parte do fornecedor.
Diferente do split payment – o sistema em desenvolvimento pelo governo que vai separar e enviar ao fisco de forma automática o valor da CBS e do IBS no momento da liquidação financeira -, o RAD é operacionalizado por meio do portal da chamada apuração assistida da reforma tributária.
O regime de créditos sob a nova arquitetura tributária começa em 1º de janeiro de 2027, quando a CBS passa a ser exigida com a alíquota cheia – ainda não conhecida – e o PIS e a Cofins são extintos. O IBS permanece em fase de teste, com alíquota de 0,1% dividida entre estados e municípios, até 2028.
Funcionamento
Na apuração assistida – mecanismo em que a administração pública calcula previamente os débitos e créditos de IBS e CBS de uma empresa com base em documentos fiscais eletrônicos – o fluxo da operação vai funcionar da seguinte forma: o documento fiscal emitido pelo fornecedor ficará disponível no portal para consulta dele e do adquirente (comprador). Lá, será possível saber o valor da CSB e do IBS destacado na nota de cada operação. Depois de verificar se as informações estão corretas, o adquirente que desejar antecipar o pagamento do imposto acessa um campo para gerar um DARF para pagamento diretamente ao fisco.
Por fim, o adquirente transfere ao fornecedor apenas o valor líquido da operação, ou seja, o valor total menos os tributos recolhidos antecipadamente. Com isso, o crédito tributário do adquirente é habilitado de forma automática, sem que ele precise aguardar a confirmação do pagamento pelo vendedor.
Na prática, essa alternativa – em que crédito e recolhimento do imposto nascem juntos – resolve um problema recorrente do sistema tributário atual: o comprador toma crédito de um tributo que, em alguns casos, nunca chegou aos cofres públicos.
Pelo menos por enquanto, o uso do RAD será optativo e restrito às operações entre empresas. O mecanismo também será uma alternativa para situações que estarão fora do radar do split payment, como o pagamento em dinheiro ou em cheque.
Maria Carolina Torres, advogada tributarista do escritório Zilveti Advogados, explica que a regra geral do sistema continuará sendo o PCONT (Pagamento pelo Contribuinte), modelo no qual o próprio fornecedor recolhe o tributo após receber o pagamento do cliente. O RAD, portanto, será uma opção estratégica para adquirentes que buscam acelerar a apropriação de seus créditos tributários.
Características
Uma das particularidades do recolhimento antecipado pelo adquirente é a flexibilidade. De acordo com a advogada, o adquirente pode, por exemplo, antecipar o recolhimento do tributo antes mesmo de efetuar o pagamento do preço do produto ou serviço, garantindo que o valor fique previamente vinculado à operação.
Além disso, o valor do imposto indicado no portal e que pode ser antecipado é editável. Isso permite que o comprador realize um pagamento parcial caso enfrente limitações de fluxo de caixa ou discorde das informações preenchidas pelo fornecedor.
“Um exemplo prático pode ocorrer quando o fornecedor deixa de aplicar as reduções de alíquota de direito do adquirente, previstas na legislação. Embora o pagamento gere a informação de crédito em tempo real, as partes têm até o final do mês para fazer ajustes e concluir todas as verificações necessárias”, explica Maria Carolina.
De acordo com José Clovis Cabrera, consultor tributário da Associação Comercial de São Paulo (ACSP), as empresas do Simples Nacional que optarem pelo regime regular do IBS e da CBS (ou regime híbrido) estarão sujeitas às regras do RAD. Mas ainda não há uma definição em relação às empresas do Simples puro.
“Há notícias de que as empresas do Simples Nacional não serão submetidas ao split payment nos fornecimentos que fizerem. Assim, parece improvável que seja criada funcionalidade para que o RAD seja admitido nas operações dessas empresas”, prevê.
Revisão de contratos
De acordo com Maria Carolina, para que o RAD seja utilizado da melhor forma possível, é indispensável que haja comum acordo entre o fornecedor e o adquirente. Isso porque a falta de alinhamento pode fazer com que o fornecedor declare a operação como pendente e realize o pagamento do imposto por conta própria, gerando um recolhimento em duplicidade.
“Caso isso aconteça, a legislação prevê que o valor pago a mais seja devolvido em dinheiro (via transferência bancária, e não como crédito) em até três dias”, ressalta.
Para minimizar esse risco, a advogada recomenda que as empresas revisem seus contratos comerciais para incluir cláusulas específicas sobre o RAD, definindo claramente se os pagamentos serão ou não feitos pelo adquirente. “A medida não elimina o risco da duplicidade de pagamento, mas é uma precaução para quando houver o recolhimento do imposto pelas duas partes”.
Fonte: Diário do Comércio
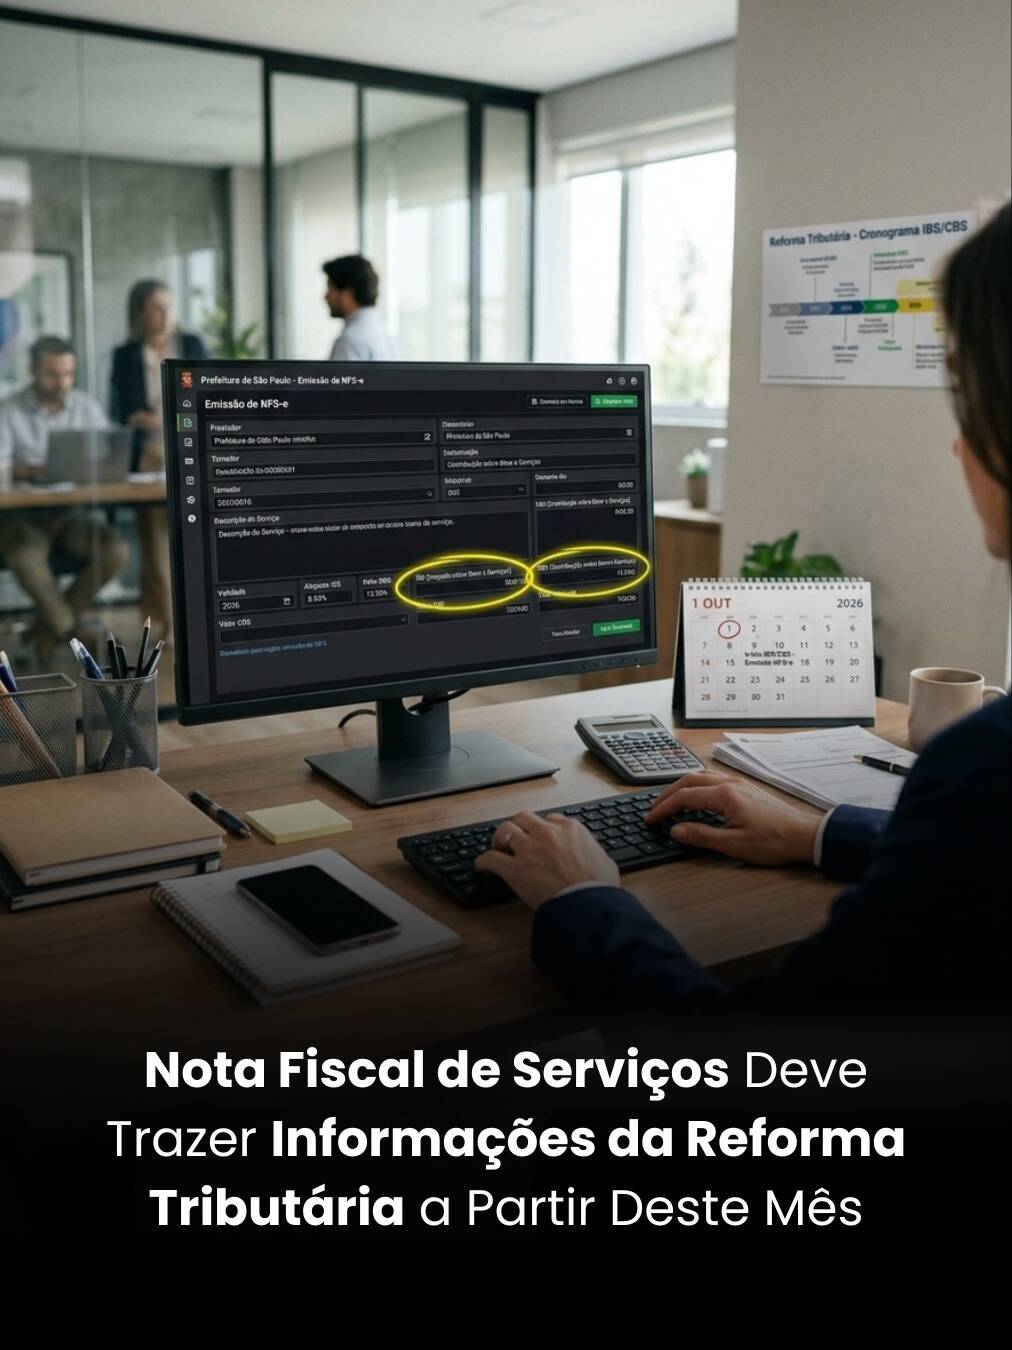
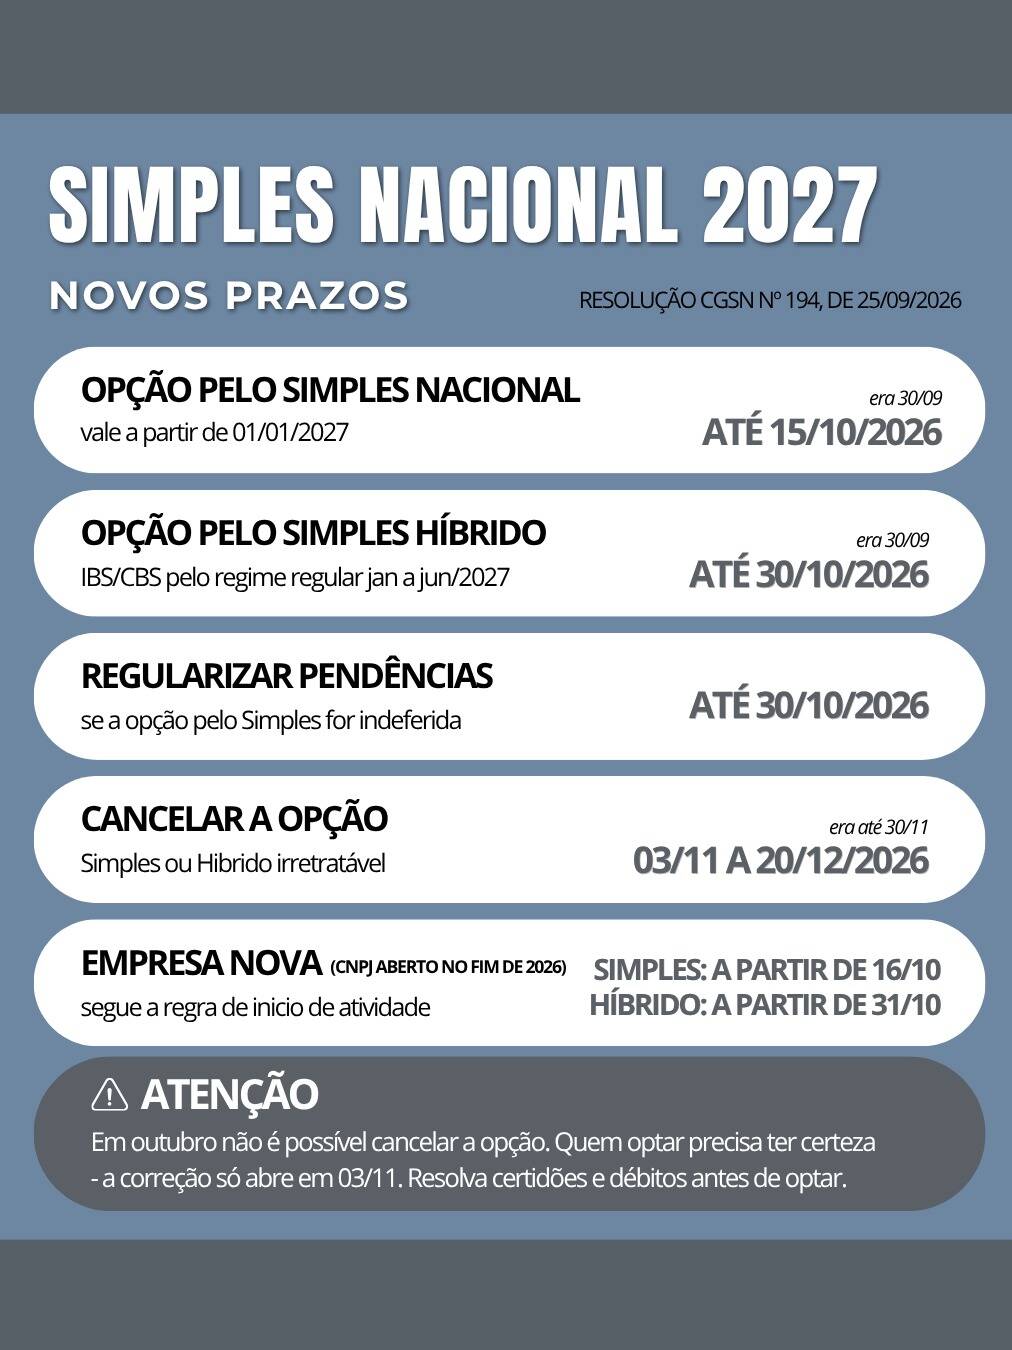
A partir de 1º de outubro, a maioria dos prestadores de serviços sujeitos ao ISS deverá emitir NFS-e com informações relacionadas ao IBS e à CBS, conforme o cronograma de implantação da Reforma Tributária. A exigência, inicialmente prevista para agosto, foi adiada para permitir a adaptação dos contribuintes e dos sistemas emissores. Neste momento, a mudança não se aplica às pequenas empresas do Simples Nacional.
O cronograma prevê novas etapas nos próximos meses:
* 15/11 – DeRE, 2ª fase, com eventos periódicos mensais.
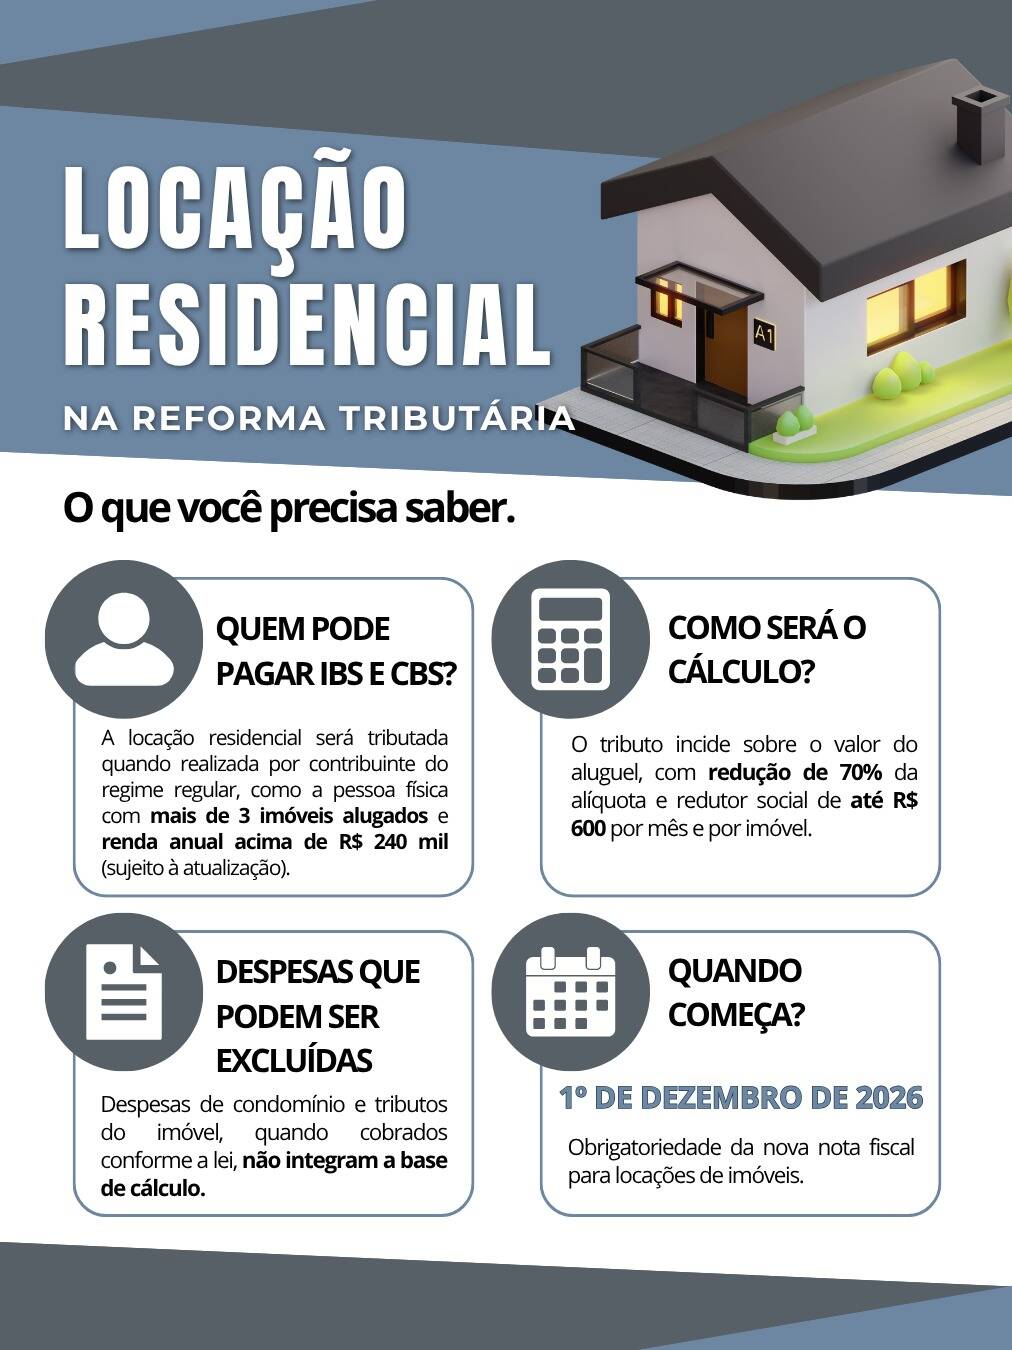
* 01/12 – Novas exigências para BP-e, NF-e de alienação de imóveis, NFAg, NFGas e NFS-e de operações específicas, incluindo plataformas digitais, condomínios e locações.
* 01/01/2027 – Documentos fiscais para contribuintes do Simples Nacional, além de novas etapas para importações, DeRE e tributação monofásica.
A adaptação ocorre junto a um programa de conformidade que prevê o monitoramento das informações fiscais e a comunicação de eventuais inconsistências. Empresas deverão corrigir problemas identificados e manter acompanhamento contábil adequado. Por isso, conhecer o cronograma e preparar sistemas e processos com antecedência será fundamental para cumprir as novas exigências.
Fonte: Folha de São Paulo
#ReformaTributária #NFS-e #IBS #CBS
A alíquota de referência da CBS para 2027 ainda não foi definida oficialmente. O processo segue um calendário previsto na própria legislação: a Receita Federal apresentou a metodologia de cálculo ao TCU em setembro, o tribunal deve validar os parâmetros até 30 de outubro e, posteriormente, o Senado Federal terá até 15 de dezembro de 2026 para votar a resolução que estabelecerá o percentual. Por isso, estimativas divulgadas atualmente ainda não representam a alíquota definitiva.
O cálculo depende de dados efetivos de arrecadação e busca preservar a carga tributária. Em 2026, ocorre a fase de testes, com destaque simbólico de 0,9% de CBS e 0,1% de IBS nos documentos fiscais. Já a cobrança definitiva da CBS começa em 2027. Como o percentual oficial pode ser conhecido apenas em dezembro, empresas precisam considerar diferentes cenários para formação de preços, contratos e planejamento financeiro.
O calendário apertado também gera atenção quanto à anterioridade de 90 dias aplicável à CBS. Caso o percentual definido em dezembro seja diferente das estimativas utilizadas nos testes, poderão surgir discussões sobre o momento de aplicação da nova alíquota. Até a conclusão do processo, portanto, percentuais divulgados por fontes técnicas devem ser tratados como projeções, e não como valores oficiais.
Fonte: Jornal Contábil
#ReformaTributária #CBS #Tributação #PlanejamentoTributário
O adiamento do início da cobrança de CBS e IBS não significaria interromper a Reforma Tributária, mas ampliar o período de testes e preparação. A proposta é incluir 2027 nessa fase, permitindo mais tempo para a publicação de normas, esclarecimentos e regulamentos adequados para CBS, IBS e Imposto Seletivo, além de dar segurança jurídica às empresas e aos fiscos.
A transição ainda apresenta situações práticas sem respostas claras. Um exemplo envolve a devolução, em 2027, de uma mercadoria vendida em 2026 com PIS/Cofins e ICMS: os cálculos e créditos tributários podem mudar conforme o período da venda e da devolução. Também permanecem dúvidas sobre fretes, documentos fiscais, créditos tributários, vale-pedágio, operações com exportadoras e a convivência entre as novas regras e normas atuais.
A Reforma Tributária do consumo pode representar avanços importantes, mas o período de transição exige ajustes, testes e maior clareza normativa. O objetivo do adiamento defendido no texto não é postergar a reforma de forma ampla, mas garantir mais tempo para que empresas e administrações tributárias possam adaptar sistemas e procedimentos, reduzindo incertezas e evitando problemas futuros.
Fonte: Portal Contábeis
#ReformaTributária #CBS #IBS #GestãoTributária
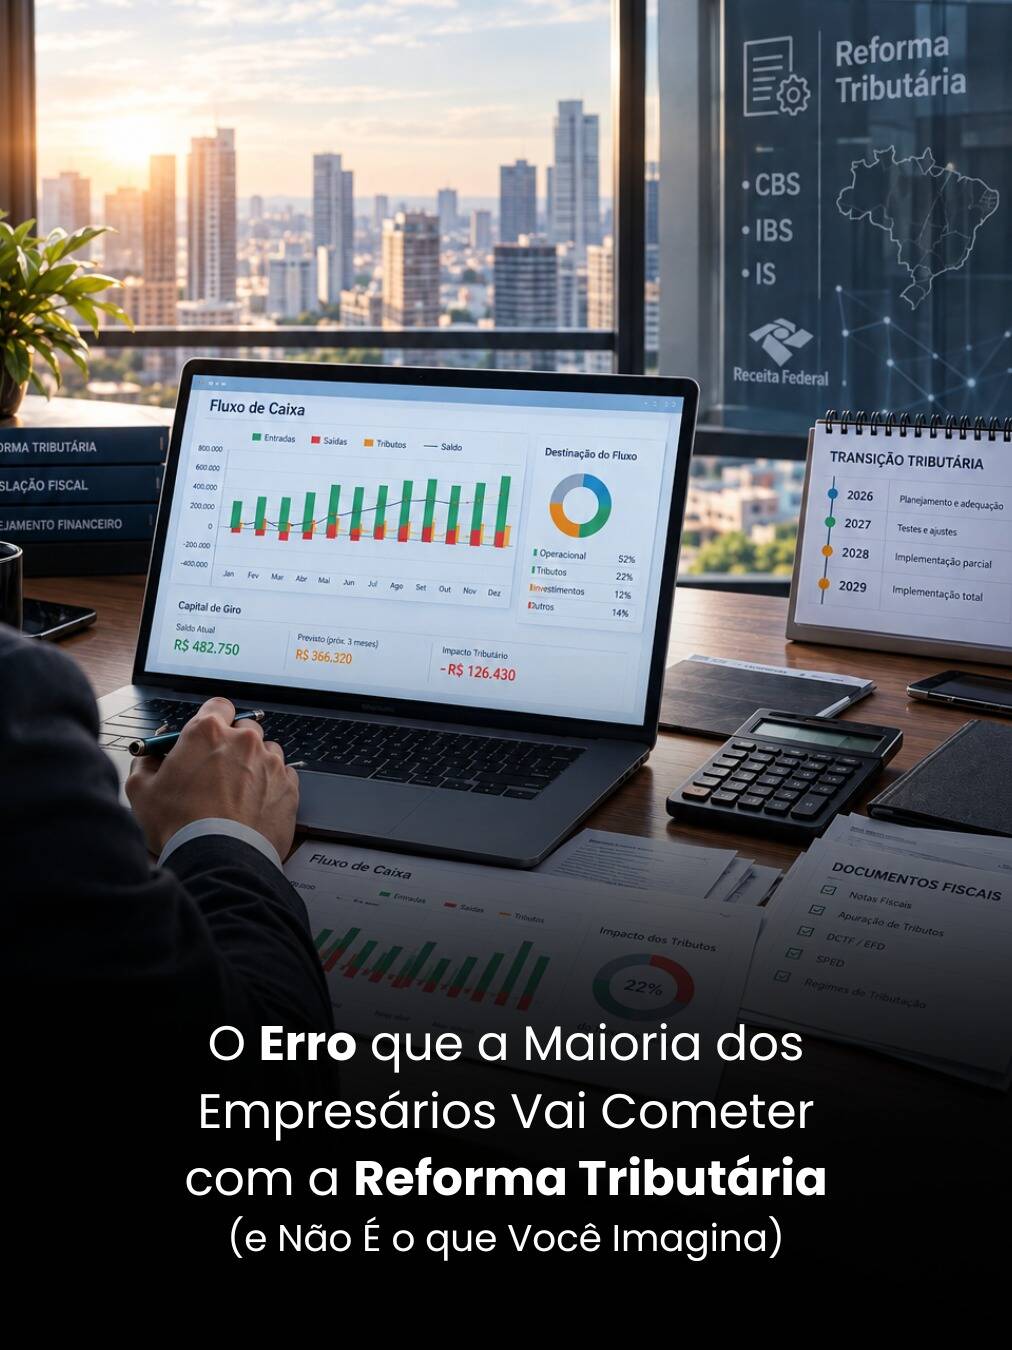
Um dos principais riscos da Reforma Tributária não está apenas nas novas alíquotas, mas no impacto que as mudanças poderão causar no fluxo de caixa das empresas. Com a implementação gradual do novo sistema e a futura adoção do split payment, que prevê o recolhimento de tributos no momento da liquidação financeira das operações, os empresários precisarão rever seu planejamento financeiro.
A mudança poderá afetar o capital de giro, os prazos concedidos aos clientes e a formação dos preços. Empresas que utilizam o intervalo entre o recebimento das vendas e o pagamento dos impostos para financiar suas operações precisarão avaliar como a nova dinâmica de recolhimento afetará sua liquidez.
Diante desse cenário, simular os impactos da Reforma Tributária com base nos números da própria empresa será fundamental. A análise antecipada, com apoio contábil, permitirá revisar preços, renegociar prazos e preparar o caixa para a transição ao novo sistema tributário.
Fonte: Portal Contábeis
#ReformaTributária #GestãoFinanceira #PlanejamentoTributário #Contabilidade
Terminou nesta quarta-feira (23) o período de 90 dias em que o STF havia suspendido a aplicação de multas e outras sanções relacionadas aos riscos psicossociais previstos na NR-1. A decisão foi tomada no âmbito da ADPF 1316 e posteriormente confirmada por unanimidade pelo Plenário.
A suspensão das penalidades, porém, não interrompeu a vigência das exigências da norma. Desde 26 de maio de 2026, as empresas devem incluir os fatores de riscos psicossociais no Gerenciamento de Riscos Ocupacionais (GRO), considerando aspectos relacionados às condições e à organização do trabalho.
Com o fim do prazo, a fiscalização e a aplicação das sanções relacionadas aos dispositivos abrangidos pela decisão podem ser retomadas. As empresas devem verificar a identificação e avaliação dos riscos, as medidas preventivas e a documentação do gerenciamento, incluindo situações como assédio, sobrecarga e exigências excessivas.
Fonte: Portal Contábeis
#NR1 #RiscosPsicossociais #SegurançaDoTrabalho #GestãoDePessoas
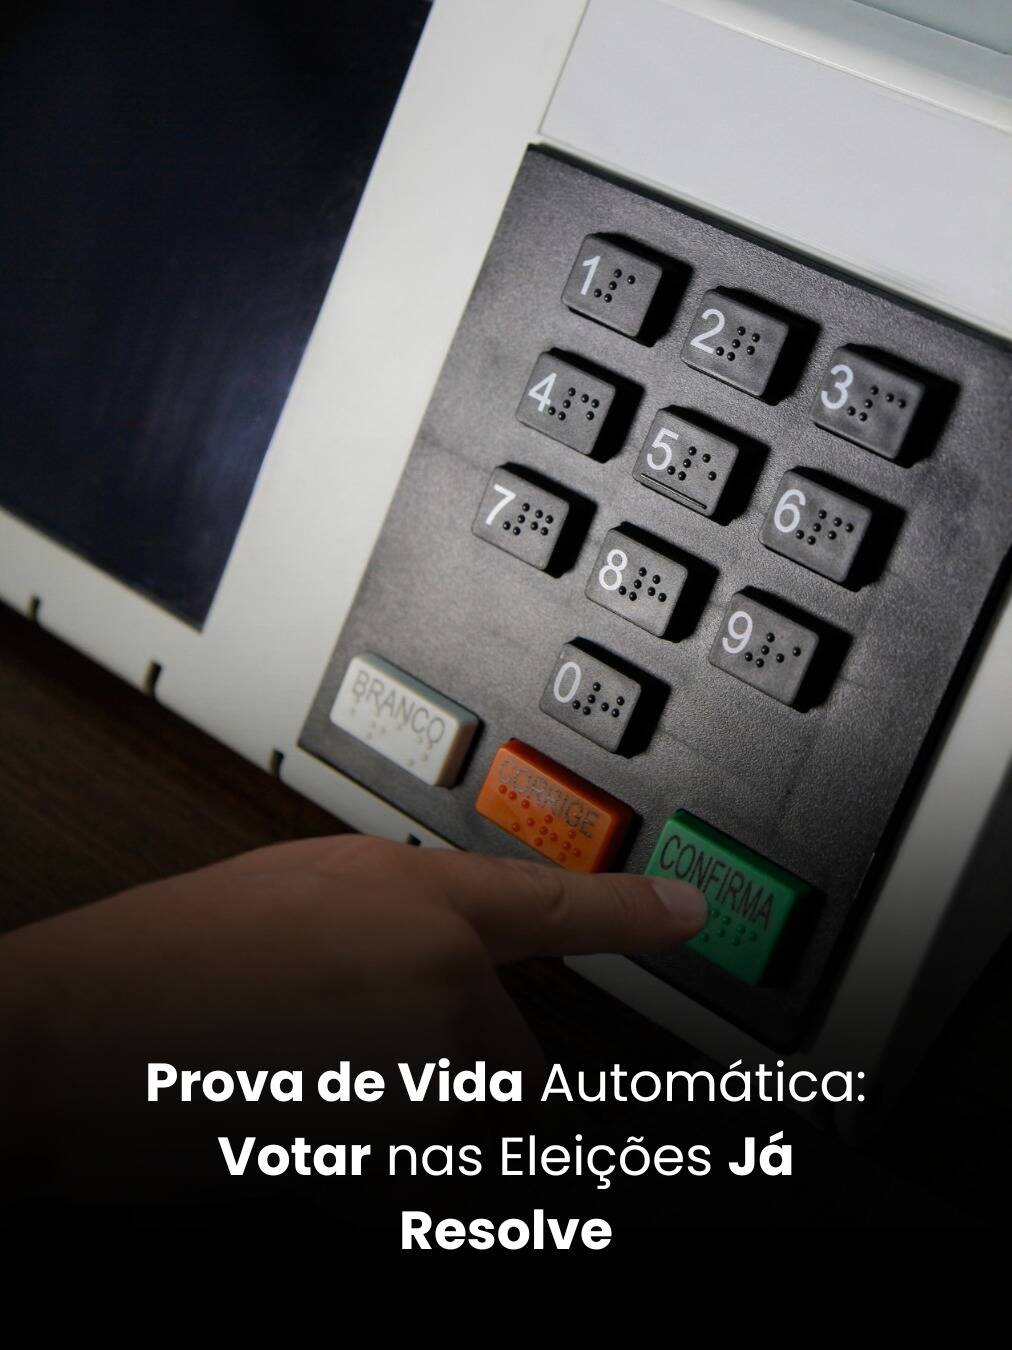
A prova de vida do INSS ganhou uma nova facilidade em 2026: o comparecimento às urnas pode ser utilizado automaticamente para confirmar que aposentados, pensionistas e beneficiários assistenciais continuam vivos. Os dados são repassados pela Justiça Eleitoral ao INSS, sem necessidade de apresentar comprovante ou solicitar a atualização.
Quem não votar não terá o benefício suspenso automaticamente. O voto é apenas uma das formas utilizadas pelo INSS para a comprovação de vida. O sistema também cruza outras bases governamentais, considerando registros como emissão de documentos, atendimentos e movimentações oficiais. A regularização só é solicitada quando não há informações suficientes para confirmar a situação do beneficiário.
Para acompanhar a situação, o beneficiário pode acessar o Meu INSS e consultar o serviço “Prova de Vida” ou entrar em contato com a Central 135. Também é importante ficar atento a golpes: o INSS não envia links por SMS ou WhatsApp para solicitar dados pessoais ou pagamentos relacionados à prova de vida.
Fonte: Jornal Contábil
#INSS #ProvaDeVida #Aposentadoria #PrevidênciaSocial
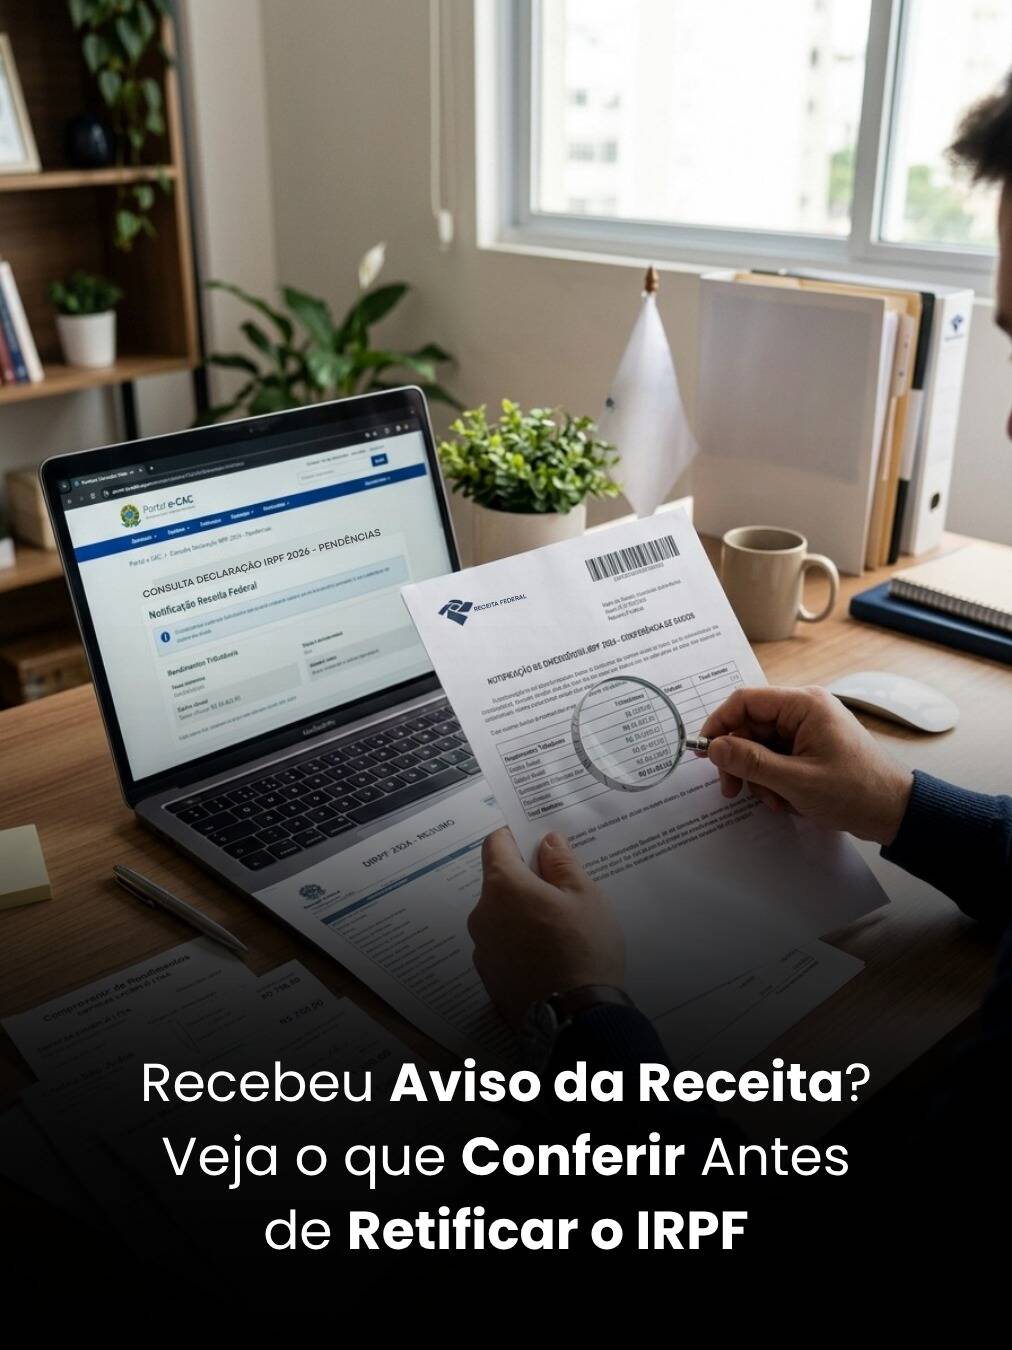
Ao receber um aviso de autorregularização ou identificar uma pendência no Imposto de Renda, o contribuinte deve evitar uma retificação precipitada. Antes de alterar qualquer informação, é importante consultar o motivo apontado pela Receita Federal no serviço Meu Imposto de Renda e comparar os dados com os comprovantes. A Receita cruza as declarações com informações de empresas, bancos, planos de saúde e outras fontes.
Entre os principais pontos a revisar estão os rendimentos do titular e dos dependentes, especialmente em casos de múltiplos vínculos profissionais, além das despesas médicas e eventuais reembolsos. Também é necessário verificar se a situação exige uma declaração retificadora ou apenas o envio de documentos. Se houver intimação fiscal ou notificação de lançamento, devem ser observados os procedimentos e prazos específicos.
Outro cuidado é com golpes: a Receita Federal não envia mensagens com links para correção de dados ou solicitação de pagamentos. A consulta deve ser feita diretamente pelos canais oficiais. Com apoio contábil, a análise das pendências pode identificar a origem da divergência e evitar alterações desnecessárias ou problemas adicionais com o Fisco.
Fonte: Portal Contábeis
#ImpostoDeRenda #IRPF #ReceitaFederal #Contabilidade
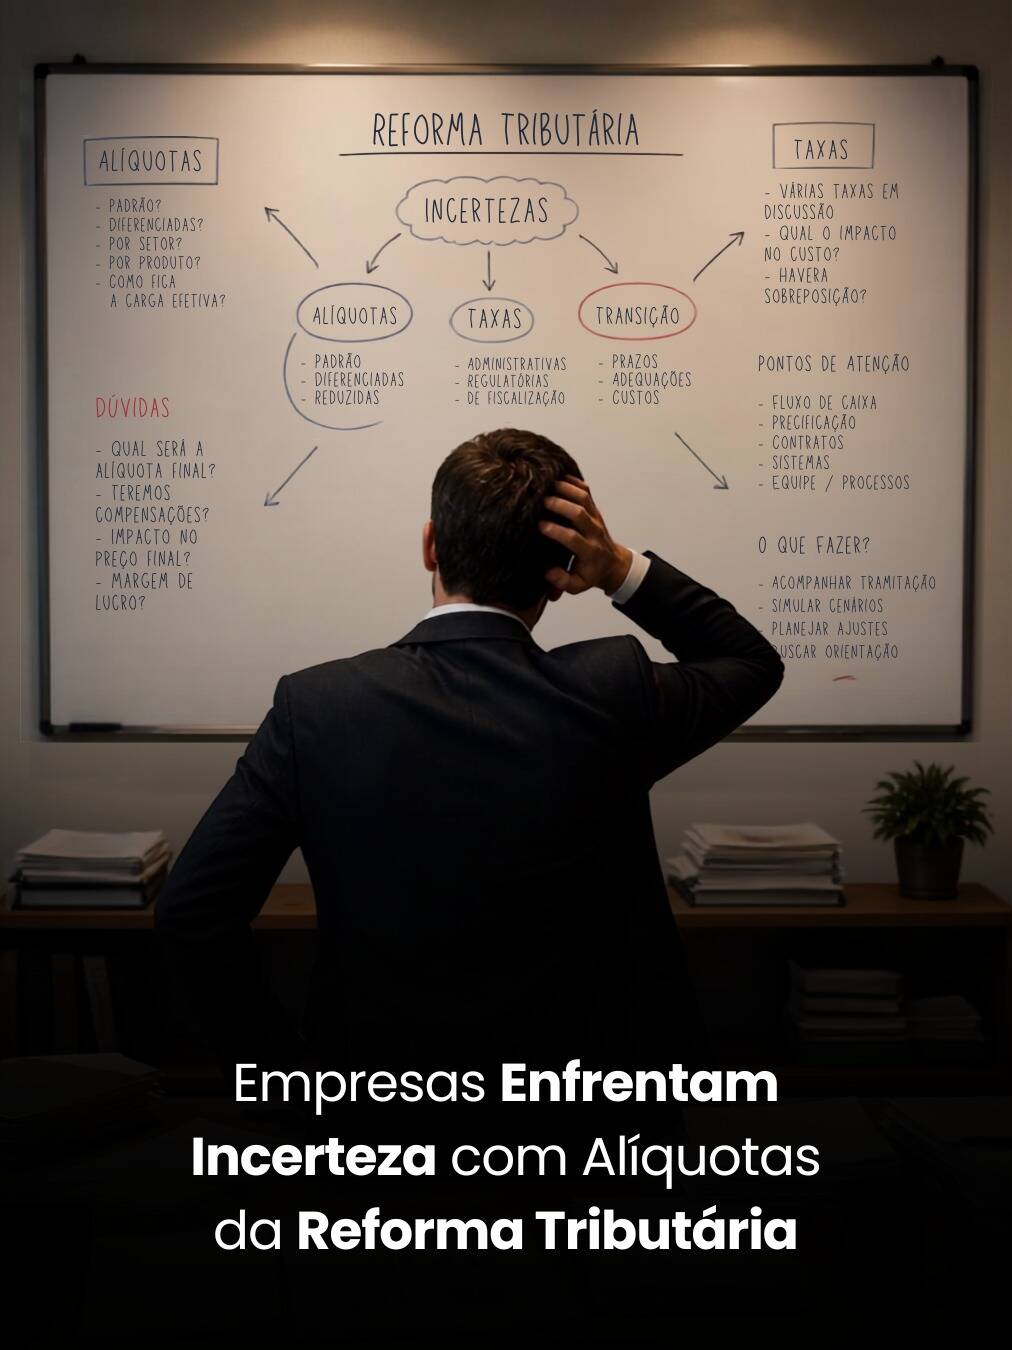
Empresas Enfrentam Incerteza com Alíquotas da Reforma Tributária
A poucos meses de uma nova etapa da Reforma Tributária, as empresas ainda aguardam a definição de percentuais que deverão orientar a tributação a partir de 2027. A indefinição envolve principalmente a CBS, que substituirá PIS e Cofins, e o Imposto Seletivo, dificultando o planejamento tributário, a formação de preços, contratos e adequações de sistemas.
Enquanto as alíquotas definitivas não são estabelecidas, empresas precisam trabalhar com estimativas e simular diferentes cenários. Um dos números utilizados para projeções é a alíquota conjunta estimada de 27,91% para IBS e CBS, mas esse percentual não representa o valor definitivo que será aplicado aos contribuintes. A partir de 2027, a CBS terá cobrança efetiva, enquanto o IBS permanecerá inicialmente com alíquota reduzida.
Além das alíquotas, mecanismos como o split payment poderão alterar a dinâmica financeira dos negócios ao separar os tributos no momento do pagamento. Por isso, a preparação deve envolver contabilidade, financeiro, tecnologia e gestão, com revisão de preços, contratos, sistemas e capital de giro. A transição será gradual até 2033, tornando o acompanhamento das novas regras essencial para reduzir riscos e impactos financeiros.
Fonte: Portal Contábeis
#ReformaTributária #PlanejamentoTributário #SplitPayment #GestãoEmpresarial
05.429.554/0001-22
Nome FantasiaCarmelo Antunes Assessoria Contabil
Natureza JurídicaSociedade Empresária Limitada
Capital SocialR$10000,00
Opção pelo SimplesEm branco
CARMELO ANTUNES ASSESSORIA CONTABIL LTDA
Data de Abertura25/11/2002
SituaçãoAtiva
Enquadramento de PorteEmpresa de Pequeno Porte
Opção pelo MEIEm branco
| Tipo | Nome | Data de entrada |
|---|---|---|
| Sócio-Administrador | CARLOS CARMELO ANTUNES | 25/11/2002 |
| Tipo | CNAE | Descrição |
|---|---|---|
| Principal | 6920-6/01 | Atividades de contabilidade |
| Secundária | 6462-0/00 | Holdings de instituições não financeiras |
| Secundária | 8599-6/04 | Treinamento em desenvolvimento profissional e gerencial |
Abertura de Empresa
Planejamento/Consultoria tributária
Processamento de Folha
Terceirização Contábil
Toshimar Comercio de Cosméticos e Bijouterias Ltda.
Informatec
SANAJ
Grupo Alcalde
Masqauespan Industria de Alimentos
A Carmelo Antunes Assessoria Contábil Ltda. está há 24 anos no mercado auxiliando as empresas a transformar números em resultados concretos. Missão: Oferecer serviços contábeis de alta qualidade, promovendo o crescimento e o sucesso financeiro de nossos clientes. Valores: Ética, responsabilidade, comprometimento, respeito e honestidade,
As mudanças na tributação de dividendos, no Imposto sobre Transmissão Causa Mortis e Doação (ITCMD) e sobre o consumo estão levando empresários e famílias a reavaliar suas estruturas patrimoniais. Com a Reforma Tributária, a análise também passa a considerar os efeitos do IBS e da CBS sobre determinadas operações imobiliárias, tornando o planejamento patrimonial e sucessório ainda mais relevante.
A holding patrimonial pode contribuir para a organização de bens, a gestão de participações societárias, o planejamento sucessório e a governança familiar. No entanto, sua constituição não é vantajosa em todos os casos: custos administrativos, obrigações burocráticas e possíveis impactos tributários precisam ser comparados com os objetivos da família ou da empresa. A análise também deve considerar o ITCMD e a possível incidência de ITBI na transferência de imóveis para integralização de capital.
Diante desse cenário, a decisão de criar ou reorganizar uma holding exige uma avaliação individualizada do patrimônio, das regras tributárias aplicáveis e dos planos de sucessão. Antecipar essa análise permite comparar alternativas, estimar custos e evitar decisões tomadas apenas com base em possíveis benefícios fiscais. O acompanhamento contábil e jurídico é importante para identificar a estrutura mais adequada a cada realidade e acompanhar as mudanças na legislação.
Fonte: Contábeis
#HoldingPatrimonial #PlanejamentoTributário #PlanejamentoSucessório #ReformaTributária
Nova ferramenta da reforma tributária deve acelerar a liberação de créditos e evitar a dependência de fornecedores
A partir de 2027, com a não cumulatividade plena prevista na reforma tributária do consumo, o crédito fiscal vira ouro para as empresas. Mas há uma regra a ser seguida: a empresa só poderá aproveitar o crédito do imposto (CBS e IBS) se o valor corresponde da aperação anterior tiver sido efetivamente pago ou recolhido pelo fornecedor.
Inicialmente, essa garantia viria com o split payment, mas a data de sua implementação ainda é incerta. No entanto, há uma alternativa já regulamentada, mas pouco discutida e com sistema pronto, que promete movimentar as transações comerciais a partir de 1º de janeiro: o RAD (Recolhimento Antecipado pelo Adquirente).
O mecanismo surge como uma ferramenta para que os compradores (de serviços ou mercadorias) garantam a liberação de seus créditos tributários de forma rápida, sem depender da ação de recolhimento (ou não) por parte do fornecedor.
Diferente do split payment – o sistema em desenvolvimento pelo governo que vai separar e enviar ao fisco de forma automática o valor da CBS e do IBS no momento da liquidação financeira -, o RAD é operacionalizado por meio do portal da chamada apuração assistida da reforma tributária.
O regime de créditos sob a nova arquitetura tributária começa em 1º de janeiro de 2027, quando a CBS passa a ser exigida com a alíquota cheia – ainda não conhecida – e o PIS e a Cofins são extintos. O IBS permanece em fase de teste, com alíquota de 0,1% dividida entre estados e municípios, até 2028.
Funcionamento
Na apuração assistida – mecanismo em que a administração pública calcula previamente os débitos e créditos de IBS e CBS de uma empresa com base em documentos fiscais eletrônicos – o fluxo da operação vai funcionar da seguinte forma: o documento fiscal emitido pelo fornecedor ficará disponível no portal para consulta dele e do adquirente (comprador). Lá, será possível saber o valor da CSB e do IBS destacado na nota de cada operação. Depois de verificar se as informações estão corretas, o adquirente que desejar antecipar o pagamento do imposto acessa um campo para gerar um DARF para pagamento diretamente ao fisco.
Por fim, o adquirente transfere ao fornecedor apenas o valor líquido da operação, ou seja, o valor total menos os tributos recolhidos antecipadamente. Com isso, o crédito tributário do adquirente é habilitado de forma automática, sem que ele precise aguardar a confirmação do pagamento pelo vendedor.
Na prática, essa alternativa – em que crédito e recolhimento do imposto nascem juntos – resolve um problema recorrente do sistema tributário atual: o comprador toma crédito de um tributo que, em alguns casos, nunca chegou aos cofres públicos.
Pelo menos por enquanto, o uso do RAD será optativo e restrito às operações entre empresas. O mecanismo também será uma alternativa para situações que estarão fora do radar do split payment, como o pagamento em dinheiro ou em cheque.
Maria Carolina Torres, advogada tributarista do escritório Zilveti Advogados, explica que a regra geral do sistema continuará sendo o PCONT (Pagamento pelo Contribuinte), modelo no qual o próprio fornecedor recolhe o tributo após receber o pagamento do cliente. O RAD, portanto, será uma opção estratégica para adquirentes que buscam acelerar a apropriação de seus créditos tributários.
Características
Uma das particularidades do recolhimento antecipado pelo adquirente é a flexibilidade. De acordo com a advogada, o adquirente pode, por exemplo, antecipar o recolhimento do tributo antes mesmo de efetuar o pagamento do preço do produto ou serviço, garantindo que o valor fique previamente vinculado à operação.
Além disso, o valor do imposto indicado no portal e que pode ser antecipado é editável. Isso permite que o comprador realize um pagamento parcial caso enfrente limitações de fluxo de caixa ou discorde das informações preenchidas pelo fornecedor.
“Um exemplo prático pode ocorrer quando o fornecedor deixa de aplicar as reduções de alíquota de direito do adquirente, previstas na legislação. Embora o pagamento gere a informação de crédito em tempo real, as partes têm até o final do mês para fazer ajustes e concluir todas as verificações necessárias”, explica Maria Carolina.
De acordo com José Clovis Cabrera, consultor tributário da Associação Comercial de São Paulo (ACSP), as empresas do Simples Nacional que optarem pelo regime regular do IBS e da CBS (ou regime híbrido) estarão sujeitas às regras do RAD. Mas ainda não há uma definição em relação às empresas do Simples puro.
“Há notícias de que as empresas do Simples Nacional não serão submetidas ao split payment nos fornecimentos que fizerem. Assim, parece improvável que seja criada funcionalidade para que o RAD seja admitido nas operações dessas empresas”, prevê.
Revisão de contratos
De acordo com Maria Carolina, para que o RAD seja utilizado da melhor forma possível, é indispensável que haja comum acordo entre o fornecedor e o adquirente. Isso porque a falta de alinhamento pode fazer com que o fornecedor declare a operação como pendente e realize o pagamento do imposto por conta própria, gerando um recolhimento em duplicidade.
“Caso isso aconteça, a legislação prevê que o valor pago a mais seja devolvido em dinheiro (via transferência bancária, e não como crédito) em até três dias”, ressalta.
Para minimizar esse risco, a advogada recomenda que as empresas revisem seus contratos comerciais para incluir cláusulas específicas sobre o RAD, definindo claramente se os pagamentos serão ou não feitos pelo adquirente. “A medida não elimina o risco da duplicidade de pagamento, mas é uma precaução para quando houver o recolhimento do imposto pelas duas partes”.
Fonte: Diário do Comércio
A partir de 1º de outubro, a maioria dos prestadores de serviços sujeitos ao ISS deverá emitir NFS-e com informações relacionadas ao IBS e à CBS, conforme o cronograma de implantação da Reforma Tributária. A exigência, inicialmente prevista para agosto, foi adiada para permitir a adaptação dos contribuintes e dos sistemas emissores. Neste momento, a mudança não se aplica às pequenas empresas do Simples Nacional.
O cronograma prevê novas etapas nos próximos meses:
* 15/11 – DeRE, 2ª fase, com eventos periódicos mensais.
* 01/12 – Novas exigências para BP-e, NF-e de alienação de imóveis, NFAg, NFGas e NFS-e de operações específicas, incluindo plataformas digitais, condomínios e locações.
* 01/01/2027 – Documentos fiscais para contribuintes do Simples Nacional, além de novas etapas para importações, DeRE e tributação monofásica.
A adaptação ocorre junto a um programa de conformidade que prevê o monitoramento das informações fiscais e a comunicação de eventuais inconsistências. Empresas deverão corrigir problemas identificados e manter acompanhamento contábil adequado. Por isso, conhecer o cronograma e preparar sistemas e processos com antecedência será fundamental para cumprir as novas exigências.
Fonte: Folha de São Paulo
#ReformaTributária #NFS-e #IBS #CBS
A alíquota de referência da CBS para 2027 ainda não foi definida oficialmente. O processo segue um calendário previsto na própria legislação: a Receita Federal apresentou a metodologia de cálculo ao TCU em setembro, o tribunal deve validar os parâmetros até 30 de outubro e, posteriormente, o Senado Federal terá até 15 de dezembro de 2026 para votar a resolução que estabelecerá o percentual. Por isso, estimativas divulgadas atualmente ainda não representam a alíquota definitiva.
O cálculo depende de dados efetivos de arrecadação e busca preservar a carga tributária. Em 2026, ocorre a fase de testes, com destaque simbólico de 0,9% de CBS e 0,1% de IBS nos documentos fiscais. Já a cobrança definitiva da CBS começa em 2027. Como o percentual oficial pode ser conhecido apenas em dezembro, empresas precisam considerar diferentes cenários para formação de preços, contratos e planejamento financeiro.
O calendário apertado também gera atenção quanto à anterioridade de 90 dias aplicável à CBS. Caso o percentual definido em dezembro seja diferente das estimativas utilizadas nos testes, poderão surgir discussões sobre o momento de aplicação da nova alíquota. Até a conclusão do processo, portanto, percentuais divulgados por fontes técnicas devem ser tratados como projeções, e não como valores oficiais.
Fonte: Jornal Contábil
#ReformaTributária #CBS #Tributação #PlanejamentoTributário
O adiamento do início da cobrança de CBS e IBS não significaria interromper a Reforma Tributária, mas ampliar o período de testes e preparação. A proposta é incluir 2027 nessa fase, permitindo mais tempo para a publicação de normas, esclarecimentos e regulamentos adequados para CBS, IBS e Imposto Seletivo, além de dar segurança jurídica às empresas e aos fiscos.
A transição ainda apresenta situações práticas sem respostas claras. Um exemplo envolve a devolução, em 2027, de uma mercadoria vendida em 2026 com PIS/Cofins e ICMS: os cálculos e créditos tributários podem mudar conforme o período da venda e da devolução. Também permanecem dúvidas sobre fretes, documentos fiscais, créditos tributários, vale-pedágio, operações com exportadoras e a convivência entre as novas regras e normas atuais.
A Reforma Tributária do consumo pode representar avanços importantes, mas o período de transição exige ajustes, testes e maior clareza normativa. O objetivo do adiamento defendido no texto não é postergar a reforma de forma ampla, mas garantir mais tempo para que empresas e administrações tributárias possam adaptar sistemas e procedimentos, reduzindo incertezas e evitando problemas futuros.
Fonte: Portal Contábeis
#ReformaTributária #CBS #IBS #GestãoTributária
Um dos principais riscos da Reforma Tributária não está apenas nas novas alíquotas, mas no impacto que as mudanças poderão causar no fluxo de caixa das empresas. Com a implementação gradual do novo sistema e a futura adoção do split payment, que prevê o recolhimento de tributos no momento da liquidação financeira das operações, os empresários precisarão rever seu planejamento financeiro.
A mudança poderá afetar o capital de giro, os prazos concedidos aos clientes e a formação dos preços. Empresas que utilizam o intervalo entre o recebimento das vendas e o pagamento dos impostos para financiar suas operações precisarão avaliar como a nova dinâmica de recolhimento afetará sua liquidez.
Diante desse cenário, simular os impactos da Reforma Tributária com base nos números da própria empresa será fundamental. A análise antecipada, com apoio contábil, permitirá revisar preços, renegociar prazos e preparar o caixa para a transição ao novo sistema tributário.
Fonte: Portal Contábeis
#ReformaTributária #GestãoFinanceira #PlanejamentoTributário #Contabilidade
Terminou nesta quarta-feira (23) o período de 90 dias em que o STF havia suspendido a aplicação de multas e outras sanções relacionadas aos riscos psicossociais previstos na NR-1. A decisão foi tomada no âmbito da ADPF 1316 e posteriormente confirmada por unanimidade pelo Plenário.
A suspensão das penalidades, porém, não interrompeu a vigência das exigências da norma. Desde 26 de maio de 2026, as empresas devem incluir os fatores de riscos psicossociais no Gerenciamento de Riscos Ocupacionais (GRO), considerando aspectos relacionados às condições e à organização do trabalho.
Com o fim do prazo, a fiscalização e a aplicação das sanções relacionadas aos dispositivos abrangidos pela decisão podem ser retomadas. As empresas devem verificar a identificação e avaliação dos riscos, as medidas preventivas e a documentação do gerenciamento, incluindo situações como assédio, sobrecarga e exigências excessivas.
Fonte: Portal Contábeis
#NR1 #RiscosPsicossociais #SegurançaDoTrabalho #GestãoDePessoas
A prova de vida do INSS ganhou uma nova facilidade em 2026: o comparecimento às urnas pode ser utilizado automaticamente para confirmar que aposentados, pensionistas e beneficiários assistenciais continuam vivos. Os dados são repassados pela Justiça Eleitoral ao INSS, sem necessidade de apresentar comprovante ou solicitar a atualização.
Quem não votar não terá o benefício suspenso automaticamente. O voto é apenas uma das formas utilizadas pelo INSS para a comprovação de vida. O sistema também cruza outras bases governamentais, considerando registros como emissão de documentos, atendimentos e movimentações oficiais. A regularização só é solicitada quando não há informações suficientes para confirmar a situação do beneficiário.
Para acompanhar a situação, o beneficiário pode acessar o Meu INSS e consultar o serviço “Prova de Vida” ou entrar em contato com a Central 135. Também é importante ficar atento a golpes: o INSS não envia links por SMS ou WhatsApp para solicitar dados pessoais ou pagamentos relacionados à prova de vida.
Fonte: Jornal Contábil
#INSS #ProvaDeVida #Aposentadoria #PrevidênciaSocial
Ao receber um aviso de autorregularização ou identificar uma pendência no Imposto de Renda, o contribuinte deve evitar uma retificação precipitada. Antes de alterar qualquer informação, é importante consultar o motivo apontado pela Receita Federal no serviço Meu Imposto de Renda e comparar os dados com os comprovantes. A Receita cruza as declarações com informações de empresas, bancos, planos de saúde e outras fontes.
Entre os principais pontos a revisar estão os rendimentos do titular e dos dependentes, especialmente em casos de múltiplos vínculos profissionais, além das despesas médicas e eventuais reembolsos. Também é necessário verificar se a situação exige uma declaração retificadora ou apenas o envio de documentos. Se houver intimação fiscal ou notificação de lançamento, devem ser observados os procedimentos e prazos específicos.
Outro cuidado é com golpes: a Receita Federal não envia mensagens com links para correção de dados ou solicitação de pagamentos. A consulta deve ser feita diretamente pelos canais oficiais. Com apoio contábil, a análise das pendências pode identificar a origem da divergência e evitar alterações desnecessárias ou problemas adicionais com o Fisco.
Fonte: Portal Contábeis
#ImpostoDeRenda #IRPF #ReceitaFederal #Contabilidade
Empresas Enfrentam Incerteza com Alíquotas da Reforma Tributária
A poucos meses de uma nova etapa da Reforma Tributária, as empresas ainda aguardam a definição de percentuais que deverão orientar a tributação a partir de 2027. A indefinição envolve principalmente a CBS, que substituirá PIS e Cofins, e o Imposto Seletivo, dificultando o planejamento tributário, a formação de preços, contratos e adequações de sistemas.
Enquanto as alíquotas definitivas não são estabelecidas, empresas precisam trabalhar com estimativas e simular diferentes cenários. Um dos números utilizados para projeções é a alíquota conjunta estimada de 27,91% para IBS e CBS, mas esse percentual não representa o valor definitivo que será aplicado aos contribuintes. A partir de 2027, a CBS terá cobrança efetiva, enquanto o IBS permanecerá inicialmente com alíquota reduzida.
Além das alíquotas, mecanismos como o split payment poderão alterar a dinâmica financeira dos negócios ao separar os tributos no momento do pagamento. Por isso, a preparação deve envolver contabilidade, financeiro, tecnologia e gestão, com revisão de preços, contratos, sistemas e capital de giro. A transição será gradual até 2033, tornando o acompanhamento das novas regras essencial para reduzir riscos e impactos financeiros.
Fonte: Portal Contábeis
#ReformaTributária #PlanejamentoTributário #SplitPayment #GestãoEmpresarial
Qualidade do Serviço
Reputação do Empregador
Fiscal
Obrigações Trabalhistas
Judicial
Saúde Financeira
(15) 3329...
(15) 99738... Solicitar Contato
Rua São Bento, 190 | Centro - Sorocaba - SP
Sorocaba
Patrícia Souza (Estou cotando)
02/10/2026
Empresa que trabalha com transparência e excelência, recomendo muito
Daiane Lourenço (Funcionário atual)
02/10/2026
Contador com mais de 40 anos em experiência e expertise. Dedicado, atencioso e apaixonado pelo que faz.
Carmelo Antunes Assessoria Contabil